ELEKTRONİK BELGE VE DEFTER UYGULAMALARI

E-Dönüşüm

Hangi elektronik belge uygulamasına kayıtlı olduğunuz, belgeyi nasıl düzenlediğiniz ve gelen belgelere nasıl yanıt verildiği ayrı ayrı yürütülür.

Bu alan size uygun mu?

OFİS NE YAPAR

  • Dahil olduğunuz elektronik belge uygulamalarının listesini çıkarırız.
  • Her satış için doğru belge türünü (e-Fatura / e-Arşiv) belirleriz.
  • Belge düzenleme yöntemini — portal, entegratör, kendi sisteminiz — karşılaştırırız.
  • Gelen belgeye yanıt usulünü ve ticari itiraz ayrımını netleştiririz.
  • e-Defter ve berat dosyalarının saklama düzenini kurarız.
7 konunun ayrıntısı

SİZDEN GEREKEN

  • Vergi levhanız ve hangi elektronik belge uygulamalarına kayıtlı olduğunuza dair bilgi
  • Belgeleri şu anda kimin kestiği ve hangi ekranı kullandığı
  • Mali mühür veya elektronik imza aracının kimde bulunduğu
6 maddenin tamamı

KAPSAM SINIRI

Yalnızca mali ve mevzuat tarafı. Yazılım, kurulum ve teknik arıza desteği ayrı bir hizmettir.

Kapsamın tamamı

Bu konuyu ofisle görüşün

KAPSAM

E-Dönüşüm tek bir ekranın adı değil, birbirine bağlı birkaç ayrı uygulamanın ortak başlığıdır. Satış belgesini düzenlediğiniz uygulama, defterinizin elektronik ortamda oluşması ve mal sevkiyatının belgelenmesi farklı süreçlerdir. Bu ayrım bilinmeden konuşulduğunda, basit bir yanıt gecikmesi ay sonunda açıklaması zor bir kayıt farkına dönüşür.

Bu başlığın işi, elektronik belge düzeninizin mevzuat tarafı ile günlük kullanım tarafını aynı masada tutmak. Belgeyi kimin oluşturduğu, gelen belgelerin kimin ekranına düştüğü ve bu bilginin ofise hangi yolla aktarıldığı yazılı hâle getirilir. Teknik arıza çözümü ile mali değerlendirme ayrı tutulur; hangi sorunun hangi muhataba gideceği önceden bellidir.

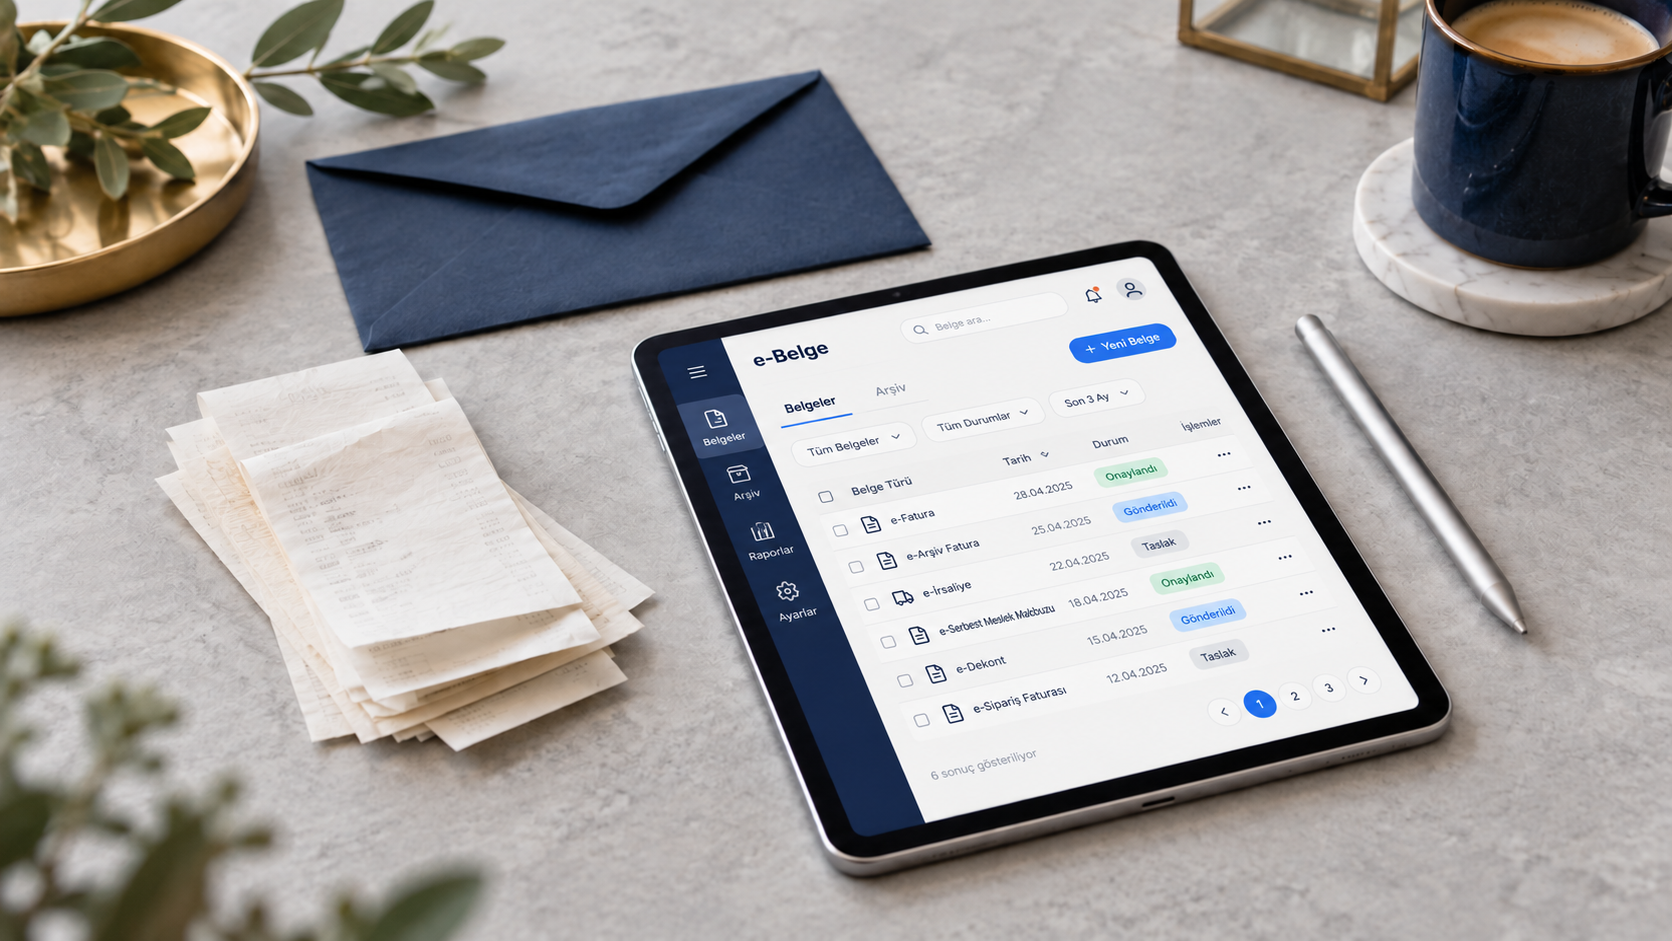
Elektronik belge arayüzü mockup’ı gösteren tablet

ELE ALINAN KONULAR

Bu alanda neler var.

01

Hangi uygulamalara kayıtlı olduğunuzun tespiti

İlk iş, işletmenizin dahil olduğu elektronik belge uygulamalarının listesini çıkarmaktır. e-Fatura, e-Arşiv, e-İrsaliye, e-Defter ve serbest meslek makbuzu uygulamalarının her birinin kendi kaydı ve kendi yükümlülüğü vardır. Birine dahil olmak diğerini kapsamaz; mevcut durum GİB kayıtları üzerinden teyit edilir.
02

e-Fatura mı, e-Arşiv fatura mı?

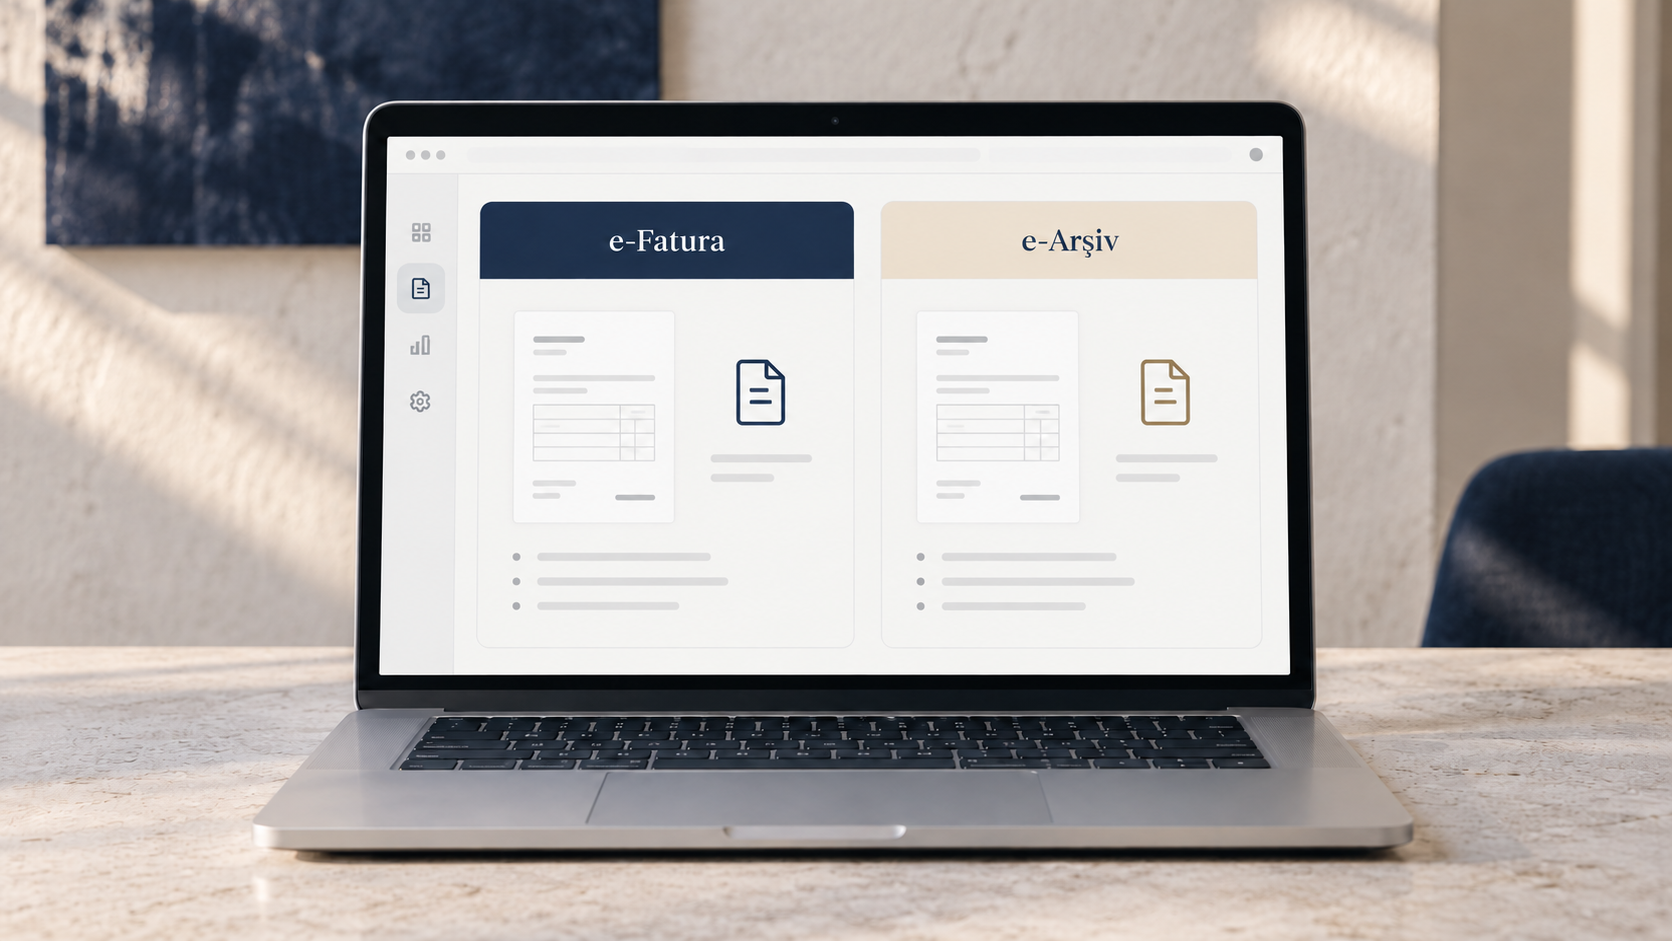
Aynı satış için düzenlenecek belgenin türünü çoğu durumda alıcının e-Fatura kullanıcısı olup olmaması belirler. Sistemde kayıtlı bir alıcıya düzenlenen belge GİB altyapısı üzerinden iletilir; kapsam dışındaki alıcıya düzenlenen belge e-Arşiv fatura olarak oluşturulur. Bu kontrol belge kesilmeden önce yapılır, çünkü sonradan düzeltmenin yolu farklıdır.

03

Belge düzenleme yönteminin seçimi

Belgeyi GİB portalı üzerinden, bir özel entegratör aracılığıyla veya kendi sisteminizi entegre ederek düzenleyebilirsiniz. Tercih; belge adediniz, hâlihazırda kullandığınız program ve belgeyi kesen kişinin kim olduğuna göre değişir. Görüşmede üç yöntemin işletmeniz açısından sonuçları karşılaştırılır; belirli bir sağlayıcı tavsiye edilmez.

04

Gelen belgeye yanıt: kabul, ret ve ticari itiraz

Size gelen bir e-Faturaya sistem içinden verilen ret yanıtı ile faturaya hukuken itiraz etmek aynı işlem değildir. Fatura temel veya ticari senaryoda düzenlenmiş olabilir ve bu, sistem üzerinden yanıt verme imkânını değiştirir. Yanıtsız bekleyen belgeler düzenli gözden geçirilir; yanıt süresinin geçmesi de kendi başına bir sonuç doğurur.

05

e-İrsaliye ve sevkiyatın faturayla bağı

Mal hareketi ile fatura farklı anlarda oluşuyorsa, sevk belgesi ile fatura arasındaki bağ kayıtta görünür olmalıdır. Depo veya nakliye tarafında tutulan bilgi ofise ulaşmadığında stok ile satış rakamları birbirini doğrulamaz. Sevkiyat yapan işletmelerde bu adım kendi başına bir konu olarak yürütülür.

06

e-Defter ve berat dosyalarının saklanması

Elektronik defter yalnızca oluşturulmakla tamamlanmaz; defter dosyaları ve bunlara ait berat dosyaları birlikte saklanır. Bu dosyaların nerede ve hangi erişim yetkisiyle durduğu yazılı olmalıdır. Saklama koşulları yürürlükteki tebliğ ve teknik kılavuzlara göre belirlenir; ekran görüntüsü ya da PDF çıktısı defterin kendisi değildir.

07

Mali mühür ve elektronik imzanın korunması

Mali mühür tüzel kişi adına, elektronik imza gerçek kişi adına üretilir ve ikisi birbirinin yerine geçmez. Bu araçların kimde durduğu, hangi işlemlerde kullanıldığı ve parolalarının kimde olduğu tek bir yerde kayıtlı tutulur. İmza aracını veya parolayı paylaşmak, bir belgeyi paylaşmakla aynı şey değildir.

GÖRÜŞMEYE HAZIRLIK

Konuşmaya
buradan başlayalım.

İlgili bilgi ve belgeler, görüşmenin odağını belirlemeye yardımcı olur.

  1. Vergi levhanız ve hangi elektronik belge uygulamalarına kayıtlı olduğunuza dair bilgi
  2. Belgeleri şu anda kimin kestiği ve hangi ekranı kullandığı
  3. Mali mühür veya elektronik imza aracının kimde bulunduğu
  4. Yanıtsız ya da açıklama bekleyen gelen belgeniz olup olmadığı
  5. Mal sevkiyatı yapıyorsanız depo ve nakliye tarafındaki bilgi akışı
  6. Karşılaştığınız hata mesajının ekran görüntüsü — parola ve erişim bilgisi görünmeyecek şekilde
Kapsam ve sınır

Bu alan elektronik belge süreçlerinin mali ve mevzuat tarafını kapsar; yazılım satışı, kurulum, sunucu veya ağ arızası giderme hizmeti içermez. Kullandığınız programın hata kodları ve sürüm sorunlarında muhatabınız sağlayıcınızın teknik desteğidir. Hangi uygulamaya dahil olma zorunluluğunuzun bulunduğu, yürürlükteki tebliğ ile işletmenizin durumu incelendikten sonra söylenir; bu sayfadan bir kapsam ya da eşik sonucu çıkarılamaz. Gelen bir faturaya ticari veya hukuki itiraz söz konusuysa süreç avukatınızla birlikte yürütülür.

BU ALANDA SIK SORULANLAR

Kısa cevaplar.

Görüşmeden önce en sık sorulan 5 soru. Başlığa dokunarak cevabı açabilirsiniz.

Tüm sorular

E-Faturaya geçmek zorunda mıyım?

Zorunluluk, faaliyetiniz ile yürürlükteki tebliğde belirlenen kapsam birlikte değerlendirilerek belirlenir; herkes için geçerli tek bir cevap yoktur. Kapsama girmediğiniz hâlde isteğe bağlı başvuru da mümkündür. Mevcut durumunuz GİB kayıtları üzerinden kontrol edilir ve kapsamda olup olmadığınız güncel düzenlemeye göre söylenir. İnternette bulduğunuz eski bir eşik listesine göre karar vermeyin.

e-Arşiv fatura ile e-Fatura arasındaki fark nedir?

İkisi de elektronik ortamda düzenlenen faturadır; fark, belgenin hangi alıcı için kullanıldığı ve ona nasıl ulaştığıdır. e-Fatura, uygulamaya kayıtlı taraflar arasında GİB altyapısı üzerinden iletilir. e-Arşiv fatura ise kapsam dışındaki alıcılara düzenlenir ve alıcıya elektronik ortamda veya kâğıt çıktısıyla verilir. Yani belge türünü alıcının durumu belirler.

Gelen bir faturayı reddetmek ile itiraz etmek aynı şey mi?

Hayır. Sistem içinden verilen ret yanıtı e-Fatura uygulamasının teknik bir işlemidir; yalnızca belirli fatura senaryolarında ve uygulamanın tanıdığı süre içinde kullanılabilir. Ticari itiraz ise ayrı bir hukuki yoldur: faturayı alan taraf içeriğine sekiz gün içinde itiraz etmezse içeriği kabul etmiş sayılır ve bu itirazın noter, taahhütlü mektup, telgraf veya kayıtlı elektronik posta gibi kendi usulüyle yapılması gerekir. İkisini karıştırmamak için gelen belgeleri bekletmeden gözden geçirin; tereddüt varsa işlem yapmadan önce sorun.

Mali mührümü ofise teslim etmem gerekir mi?

Hayır, bu bir çalışma şartı olarak istenmez. Mali mühür ve elektronik imza, adına üretildiği kişi veya tüzel kişinin sorumluluğundadır. Beyan ve bildirim işlemleri için gereken yetkilendirmeler kendi usulüne göre ayrıca verilir; imza aracının elden teslimi bunun yerine geçmez. Parolalarınızı e-posta veya mesajla göndermeyin.

e-Deftere geçince kâğıt defter tutmaya devam eder miyim?

Elektronik defter uygulamasına dahil edilen defterler için kâğıt ortamda ayrıca defter tutulmaz; bu defterler elektronik olarak oluşturulur ve berat dosyalarıyla birlikte saklanır. Uygulamanın kapsamı dışında kalan kayıt ve belgeler için saklama yükümlülüğü ise devam eder. Hangi defterin hangi usulde tutulacağı yürürlükteki düzenlemeye göre belirlenir.

Bu konuyu görüşmek için ofise ulaşın