KARAR ÖNCESİ MALİ DEĞERLENDİRME

Mali Danışmanlık

Bir karar vermeden önce hangi sayının neyi anlattığını, hangi varsayımın kırılgan olduğunu ve hangi bilginin eksik kaldığını hesapla göstermek.

Bu alan size uygun mu?

OFİS NE YAPAR

  • Sorunuzu ürün, dönem ve maliyet kalemleri üzerinden hesaplanabilir hâle getiririz.
  • Sabit ve değişken maliyetleri ayrıştırıp fiyat kararının dayanağını kurarız.
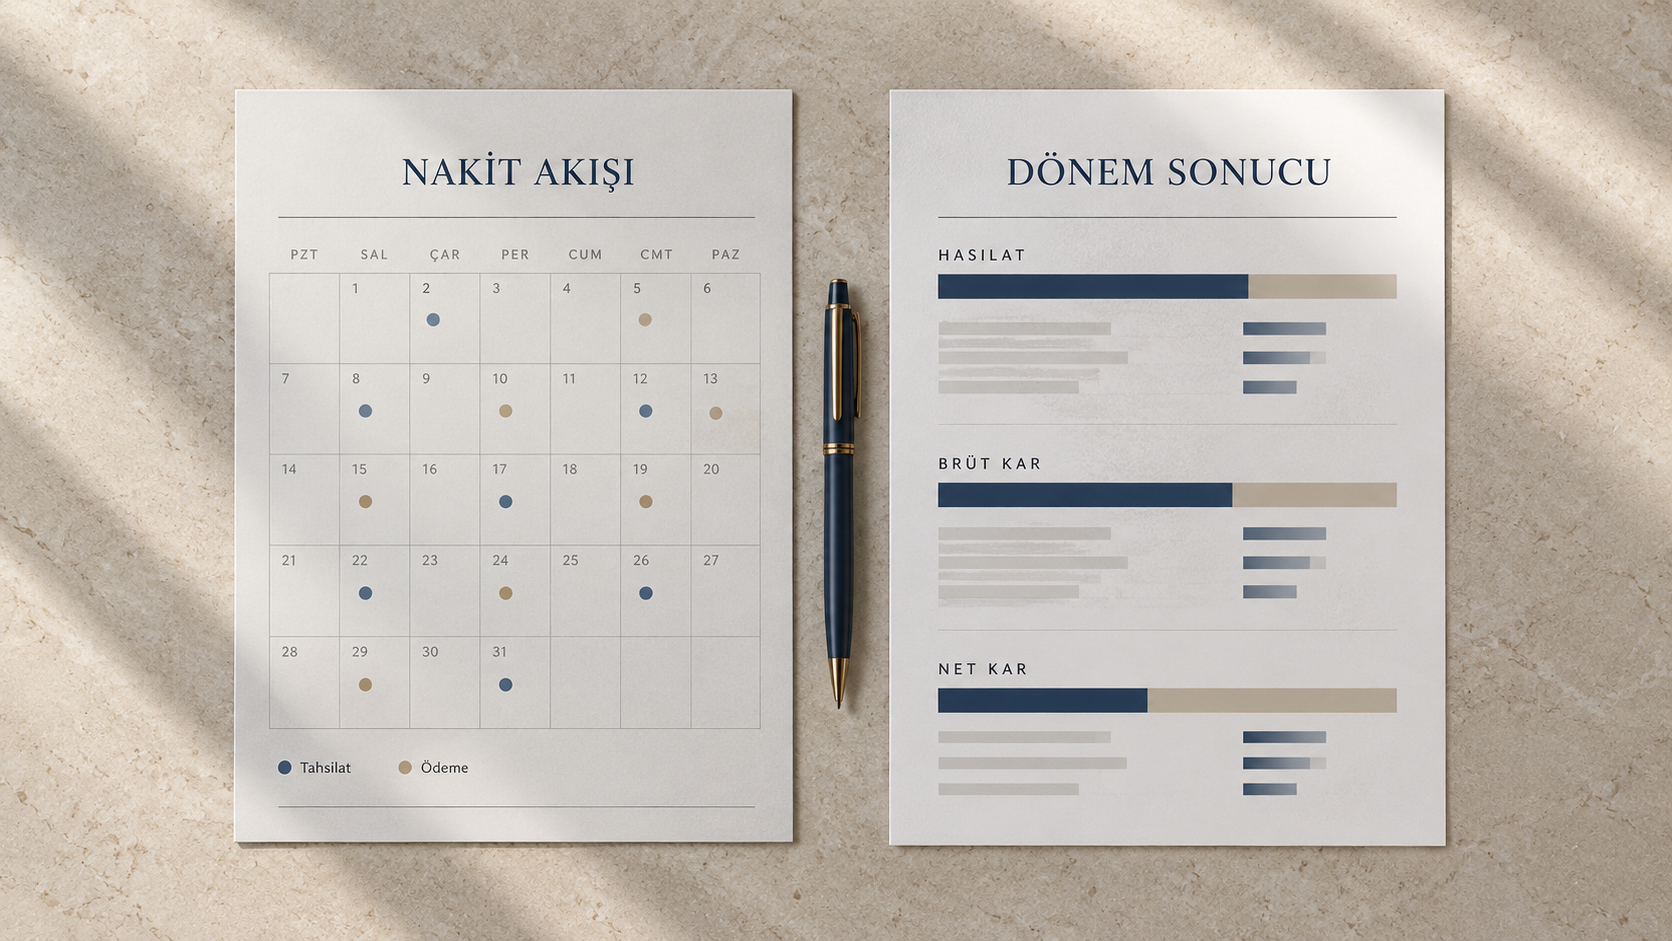
  • Tahsilat ve ödeme tarihlerini aynı takvime yazarak nakit planı çıkarırız.
  • Finansman başvurusu öncesinde istenen belge setini birlikte netleştiririz.
  • En az iki senaryoyu yan yana koyar, aradaki farkı gösteririz.
7 konunun ayrıntısı

SİZDEN GEREKEN

  • Vermek üzere olduğunuz kararın bir cümleyle tanımı ve karar vermeniz gereken zaman
  • Kendi hesabınızı yaptığınız tablo veya not — eksik olsa da başlangıç noktası sayılır
  • Güncel alacak ve borç listeniz, vadeleriyle birlikte
6 maddenin tamamı

KAPSAM SINIRI

Mevcut mali verinin karar amaçlı değerlendirilmesi. Yatırım danışmanlığı ve değerleme raporu dışındadır.

Kapsamın tamamı

Bu konuyu ofisle görüşün

KAPSAM

İşletme sahibinin sorusu çoğu zaman mali bir soru biçiminde gelmez. “Fiyatı artırsam müşteri kaçar mı”, “ikinci şubeyi açabilir miyim”, “ortak almak doğru olur mu” türünden sorular; altında nakit, maliyet ve vergi etkisi barındırır. Buradaki iş, kararı vermek değil kararın mali sonuçlarını görünür kılmaktır.

Değerlendirme mevcut kayıtlarınızdan başlar; veri eksikse tahminle kapatmak yerine eksik olduğu açıkça yazılır. Satış adedi, tahsilat vadesi, maliyet artışı gibi varsayımlar ayrı bir yere not edilir. Böylece sonuç farklı çıktığında hangi varsayımın tutmadığı anlaşılır. Kararı siz verirsiniz; ofisin katkısı, kararı rakamla test edilebilir hâle getirmektir.
Bir rapor üzerinde değerlendirme yapan iki kişi

ELE ALINAN KONULAR

Bu alanda neler var.

01

Soruyu hesaplanabilir hâle getirmek

“Kârlı mıyım” sorusu olduğu gibi hesaplanamaz. Hangi ürün, hangi dönem, hangi maliyet kalemleri dahil ve hangi müşteri grubu için sorulduğu belirlendiğinde soru ölçülebilir hâle gelir. İlk görüşmenin önemli bir bölümü bu daraltma işine gider; cevabın kalitesi de buradan çıkar.

02

Maliyet yapısı ve fiyat kararı

Fiyat kararı, sabit ve değişken maliyetlerin ayrıştırılmasını gerektirir. Bir siparişin size neye mal olduğu bilinmeden verilen indirim, ciro artarken sonucu geriye götürebilir. Maliyet kalemleri mevcut kayıtlardan çıkarılır; kayıtta görünmeyen emek ve zaman maliyeti varsa bu da ayrıca konuşulur.

03

Nakit planı ve tahsilat vadesi

Nakit planı, önümüzdeki dönemdeki tahsilat ve ödeme tarihlerinin aynı takvime yazılmasıyla kurulur. Vadeli satış yapan bir işletmede sonuç olumlu görünürken ödeme gücü sıkışabilir. Alacakların yaşlandırması, yaklaşan kredi taksitleri ve dönemsel vergi ödemeleri bu takvimde yan yana durur.

04

Finansman başvurusunda istenen belgeler

Bankalar ve destek kuruluşları başvuruda genellikle güncel mali tablolar, mizan ve borç durumunu gösteren belgeler ister; istenen set kuruma göre değişir. Başvuru öncesinde bu listeyi somut olarak alıp eksikleri tamamlamak zaman kazandırır. Başvurunun sonucuna karar veren taraf ise ofis değil, başvurduğunuz kurumdur.

05

Ortaklık yapısındaki değişiklikler

Ortak almak, pay devretmek veya kâr dağıtmak; hem mali tablolarınızı hem vergi tarafını etkileyen işlemlerdir. Ortakların işletmeden çektiği tutarların nasıl kaydedildiği de bu başlığa girer. İşlemin hukuki tarafı avukat ve noter süreciyle yürür; mali sonucu ise karar öncesinde hesaplanır.

06

Yatırım ve destek programlarının ön değerlendirmesi

Bir makine alımı veya kapasite yatırımı düşünüyorsanız kararın mali tarafı satın alma bedeliyle sınırlı değildir. Finansman yöntemi, amortisman etkisi ve varsa destek programının koşulları birlikte görülür. Teşvik ve destek başvurularının kendi şartları vardır; uygunluk, ilgili kurumun güncel çağrı metni üzerinden kontrol edilir.

07

Senaryoları yan yana koymak

Tek bir sonuç yerine en az iki senaryo hazırlamak daha işe yarar: beklenen durum ve işler umulduğu gibi gitmezse oluşacak durum. İkisi arasındaki fark, kararın ne kadar dayanıklı olduğunu gösterir. Varsayımlar yazılı kaldığı için sonraki dönemde gerçekleşenle karşılaştırma yapmak da mümkün olur.

GÖRÜŞMEYE HAZIRLIK

Konuşmaya
buradan başlayalım.

İlgili bilgi ve belgeler, görüşmenin odağını belirlemeye yardımcı olur.

  1. Vermek üzere olduğunuz kararın bir cümleyle tanımı ve karar vermeniz gereken zaman
  2. Kendi hesabınızı yaptığınız tablo veya not — eksik olsa da başlangıç noktası sayılır
  3. Güncel alacak ve borç listeniz, vadeleriyle birlikte
  4. Karara etki eden sözleşmeler: kira, tedarik, kredi, bayilik
  5. Üçüncü bir tarafın sizden istediği belge listesi varsa aslı
  6. Hangi varsayımdan emin olmadığınız
Kapsam ve sınır

Bu alan, mevcut mali verinizin karar amaçlı değerlendirilmesini kapsar. Sermaye piyasası araçlarına ilişkin yatırım danışmanlığı, portföy yönetimi ve getiri beklentisi sunulmaz; bunlar yetkili kuruluşların faaliyet alanıdır. Değerleme raporu, bağımsız denetim ve tasdik niteliğindeki raporlar ayrı yetki ve kapsam gerektirir. Hesaplar yalnızca ilettiğiniz veri ve belgelerle yapılır; kayıt dışı bilgiye dayanan bir hesap çalışması yürütülmez. Şirketler hukuku, sözleşme ve iş hukuku uyuşmazlıklarında avukat görüşü esastır.

BU ALANDA SIK SORULANLAR

Kısa cevaplar.

Görüşmeden önce en sık sorulan 4 soru. Başlığa dokunarak cevabı açabilirsiniz.

Tüm sorular

Mali danışmanlık ile muhasebe hizmeti arasındaki fark nedir?

Muhasebe geçmiş dönemi kayda ve beyana dönüştürür; mali danışmanlık aynı kayıtları önünüzdeki bir karar için kullanır. Biri olmadan diğeri sağlıklı yürümez: kaydı eksik bir işletmede yapılan hesap da eksik çıkar. Uygulamada çoğu görüşme kayıtlardan okunan bir gözlemle başlar ve bir karar sorusuna döner.

Yatırım yapmam gerekip gerekmediğine siz karar verebilir misiniz?

Karar sizindir; burada yapılan iş kararın mali sonuçlarını hesaplayıp önünüze koymaktır. Hisse, döviz, kıymetli maden veya kripto varlık gibi araçlara ilişkin yatırım tavsiyesi bu kapsamın tamamen dışındadır. Yatırım danışmanlığı, sermaye piyasası mevzuatına tabi ve Sermaye Piyasası Kurulu denetiminde yürütülen bir faaliyettir; kripto varlıklara yönelik danışmanlığın usul ve esasları da aynı Kurulca belirlenir. Mali müşavirlik ruhsatı bu yetkiyi vermez. İşletme içi yatırımlarda nakit etkisi, finansman maliyeti ve vergi boyutu birlikte gösterilir.

Vergi yükümü azaltmak için yapı değişikliği önerir misiniz?

Mevzuatın öngördüğü istisna, indirim ve yöntem tercihleri koşulları karşılıyorsa değerlendirilir. Buna karşılık gerçek işlemi olduğundan farklı gösteren veya tek amacı vergi doğmasını engellemek olan kurgular bu ofisin çalışma biçimine girmez. Hangi tercihin size uygun olduğu, faaliyetinizin gerçek işleyişi incelendikten sonra konuşulur.

Hangi verilerle çalışıyorsunuz?

İlettiğiniz belgeler, muhasebe kayıtları ve banka dökümleri gibi doğrulanabilir kaynaklarla çalışılır. Bir kalem eksikse hesapta tahminle doldurulmaz, eksik olduğu yazılır; kaynağı belirsiz tek bir sayı sonucun tamamını güvenilmez kılar. Henüz kayda girmemiş ama belgesi bulunan işlemler ayrı bir başlıkta gösterilir. Kayıt dışı tutarlar üzerine kurulu bir hesap talebi ise karşılanmaz.

KAYNAKLAR

Nereden kontrol edildi.

Bu sayfadaki yükümlülük, süre ve sorumluluk ifadeleri aşağıdaki resmî metinler üzerinden kontrol edilmiştir. Kaynaklara 9 Ekim 2026 tarihinde erişilmiştir. Mevzuat değişebileceği ve kapsam işletmeye göre farklılaşabileceği için işlem öncesinde güncel resmî metne ve mesleki değerlendirmeye başvurun.

  1. 01 6362 sayılı Sermaye Piyasası Kanunu yatırım danışmanlığının Sermaye Piyasası Kurulu düzenlemesine tabi olması mevzuat.gov.tr (yeni sekmede açılır)

Bu konuyu görüşmek için ofise ulaşın