KAYIT DÜZENİ VE MALİ TABLOLAR

Muhasebe ve Raporlama

Hesap planının kurulması, banka ve cari mutabakatı, stok ile sabit kıymet kayıtları, dönem kapanışı ve okunabilir mali tablolar.

Bu alan size uygun mu?

OFİS NE YAPAR

  • Tek düzen hesap planı çerçevesinde işletmenize özgü ayrıntılandırmayı kurarız.
  • Banka ekstresindeki satırları kayıtla eşleştiririz.
  • Cari bakiyelerde mutabakat yapar, farkın nedenini ayırırız.
  • Sabit kıymet listesini tutar, amortisman hesabını buna dayandırırız.
  • Dönem kapanışında mizanı kontrol eder, mali tabloları hazırlarız.
7 konunun ayrıntısı

SİZDEN GEREKEN

  • Kullandığınız banka hesaplarının listesi ve ekstrelere erişim yönteminiz
  • Açık müşteri ve tedarikçi bakiyelerini gösteren kendi listeniz
  • Son sayım verisi; stok takibi yapıyorsanız kullandığınız yöntem
6 maddenin tamamı

KAPSAM SINIRI

Kayıt düzeni, mutabakat ve raporlama. Bağımsız denetim görüşü ayrı bir yetki alanıdır.

Kapsamın tamamı

Bu konuyu ofisle görüşün

KAPSAM

Muhasebenin çıktısı iki ayrı okuyucuya hizmet eder. Biri kurumdur: defter ve beyan belirli bir usulde tutulmak zorundadır. Diğeri sizsiniz: aynı kayıtlardan hangi müşterinin ne kadar borcu olduğu, stokta ne durduğu ve geçen çeyrekle farkın ne olduğu okunabilmelidir. İkinci okuyucu gözetilmediğinde kayıt teknik olarak doğru ama işe yaramaz hâle gelir.

Bu başlık altında hesap planının işletmenize göre kurulması, banka ve cari hesapların mutabakatı, stok ile sabit kıymet kayıtları ve dönem kapanışı yürütülür. Çıkan mizan ve mali tablolar üzerinde hangi satırın neden o tutarda olduğu gösterilir. Rapor, teslim edilip dosyaya konan bir çıktı değil; üzerinde soru sorulabilen bir metindir.

Hesap makinesi ve açık muhasebe defteri

ELE ALINAN KONULAR

Bu alanda neler var.

01

Hesap planını işletmeye göre kurmak

Tek düzen hesap planına uymak zorunludur; ana hesap çerçevesini bu plan belirler. Çerçevenin altında işletmeye özgü ayrıntılandırma yapmak ise uygulamada yaygındır ve kapsamı çalışma başlarken birlikte kararlaştırılır. Satışları kanala göre, maliyetleri ürün grubuna göre ayırmak, rapor istendiği anda değil baştan kurulduğunda işe yarar. Alt hesap yapısı, faaliyetinizin gerçek bölümlenmesine göre belirlenir.
02

Banka hareketlerinin kayıtla eşleştirilmesi

Banka ekstresindeki her satırın karşılığı kayıtta bulunmalıdır. Açıklaması olmayan tahsilatlar, ortak hesabından geçen ödemeler ve komisyon kesintileri eşleşmediğinde bakiye farkı birikir. Eşleştirme dönem sonuna bırakılmadığında, farkın kaynağını bulmak kıyaslanamayacak kadar kolaydır.

03

Cari hesap mutabakatı

Müşteri ve tedarikçi bakiyelerinin karşı tarafın kaydıyla uyuşması hem tahsilat takibi hem kayıt doğruluğu açısından önemlidir. Ulaşmamış fatura, kaydedilmemiş iade, vade farkı veya iki kez girilmiş bir ödeme en sık görülen fark nedenleridir. Mutabakat yazışması için hangi kalemin hangi belgeye dayandığı listelenir.

04

Stok ve maliyet bilgisi

Mal alıp satan veya üretim yapan bir işletmede stok verisi kayıttan bağımsız yürütülemez. Sayım sonucu ile kayıttaki miktarın farklı çıkması; fire, kayıt gecikmesi veya belgesiz hareket gibi birbirinden çok farklı nedenlere işaret eder. Bu nedenler tek kalemde kapatılmaz, ayrı ayrı araştırılır.

05

Sabit kıymetler ve amortisman

Makine, taşıt ve demirbaş gibi kıymetler için ayrı bir liste tutulur: alım belgesi, kullanıma başlama zamanı ve kıymetin hâlen işletmede olup olmadığı. Amortisman hesabı bu listeye dayanır; faydalı ömür ve yöntem yürürlükteki düzenlemeye göre uygulanır. Satılan veya hurdaya çıkan kıymetin listeden düşülmesi de aynı dosyanın parçasıdır.

06

Dönem kapanışı ve mizan kontrolü

Kapanış, bakiyelerin tek tek gözden geçirildiği bir kontrol adımıdır: kasanın negatife düşüp düşmediği, ters bakiyeli hesaplar, açıkta kalan avanslar. Mizan bu kontrolün özetidir ve beyan öncesinde okunur. Kapanışta soru işareti kalan kalemler yazılı olarak size iletilir.

07

Mali tablolar ve ara dönem raporu

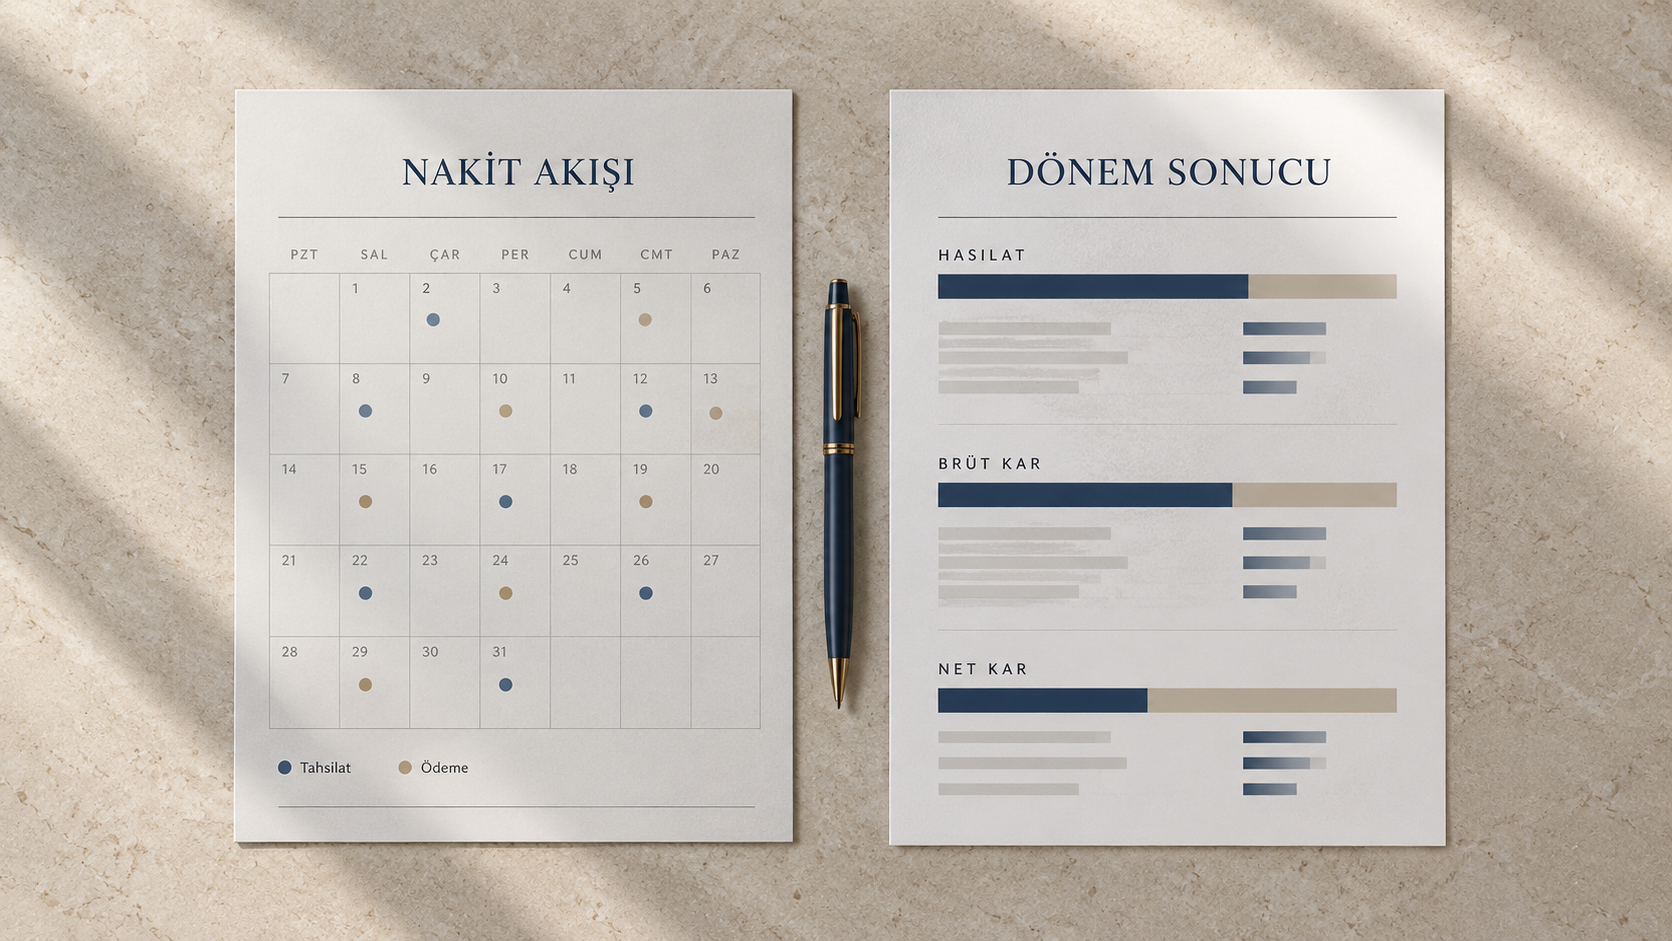
Bilanço işletmenin belirli bir tarihteki durumunu, gelir tablosu ise bir dönemdeki sonucunu gösterir; ikisi farklı soruları cevaplar. Ara dönem raporu yıl sonunu beklemeden eğilimi görmeyi sağlar, ancak kapanış kontrollerinin tamamını içermediği için geçici niteliktedir. Hangi raporun hangi dönemde hazırlanacağı çalışma kapsamında konuşulur.

GÖRÜŞMEYE HAZIRLIK

Konuşmaya
buradan başlayalım.

İlgili bilgi ve belgeler, görüşmenin odağını belirlemeye yardımcı olur.

  1. Kullandığınız banka hesaplarının listesi ve ekstrelere erişim yönteminiz
  2. Açık müşteri ve tedarikçi bakiyelerini gösteren kendi listeniz
  3. Son sayım verisi; stok takibi yapıyorsanız kullandığınız yöntem
  4. Makine, taşıt ve demirbaş listesi, alım belgeleriyle
  5. Kasa hareketleri ile ortakların işletmeye koyduğu ve çektiği tutarlar
  6. Önceki dönemden devreden kayıtlar ya da son mizan
Kapsam ve sınır

Bu alan kayıt düzeni, mutabakat ve raporlamayı kapsar. Bağımsız denetim ve denetim görüşü ayrı bir yetki alanıdır; kaydı tutan ile denetleyen aynı kişi olamaz. Uluslararası finansal raporlama standartlarına göre tablo hazırlanması gerekiyorsa kapsam ayrıca tanımlanır. Ön muhasebe programınızdan alınan listeler kayıt öncesi veri niteliğindedir ve resmî mali tablonun yerine geçmez. Değerleme, aktüerya veya teknik ekspertiz gerektiren kalemlerde ilgili uzmanın raporu esas alınır.

BU ALANDA SIK SORULANLAR

Kısa cevaplar.

Görüşmeden önce en sık sorulan 5 soru. Başlığa dokunarak cevabı açabilirsiniz.

Tüm sorular

Ön muhasebe programımdaki rapor ile mali tablolar aynı şeyi gösterir mi?

Çoğu zaman göstermez ve bu beklenen bir durumdur. Ön muhasebe programı sizin girdiğiniz sipariş, tahsilat ve stok verisini raporlar; mali tablolar ise belgeye dayanan kayıtlardan ve dönem kapanışı kontrollerinden sonra oluşur. Fark genellikle kayıt zamanı, iskonto ve vergi kalemlerinden gelir. Farkın nedenini göstermek de bu çalışmanın parçasıdır.

Mizan nedir, neden isteniyor?

Mizan, tüm hesapların borç ve alacak toplamlarını ve bakiyelerini tek listede gösteren kontrol çıktısıdır. Bakiyelerin mantıklı olup olmadığı ve ters çalışan bir hesap bulunup bulunmadığı buradan görülür. Banka başvurularında, destek programlarında ve devir işlemlerinde de sıkça istenir. Kapanıştan önce mizanı birlikte okumak, sonradan yapılacak düzeltmeleri azaltır.

Cari mutabakatını neden yapmam gerekiyor?

Çünkü sizin kaydınızdaki bakiye ile karşı tarafın kaydı farklı olabilir ve fark neredeyse her zaman bir belgeden kaynaklanır. Ulaşmamış fatura, kaydedilmemiş iade veya çift girilmiş ödeme zamanla büyür ve geriye dönük bulunması zorlaşır. Mutabakat bu farkları belge düzeyinde ortaya çıkarır; tahsilat takibinizi de kolaylaştırır.

Defterimi bilanço usulünde mi, işletme usulünde mi tutmalıyım?

Bu, serbestçe yapılan bir tercih değildir; defter tutma usulü, işletmenizin türü ve yürürlükteki düzenlemede yer alan ölçütlere göre belirlenir. Ölçütlerin altında kalan bir işletmenin isteğe bağlı olarak bilanço esasına geçmesi ise mümkündür. Hangi sınıfa girdiğiniz, faaliyet hacminiz ve kayıtlarınız incelendikten sonra söylenebilir. Ölçüt tutarları her yıl yeniden belirlendiği için burada rakam yazılmaz. Usulün değişmesi tutulacak defterleri ve hazırlanacak tabloları da değiştirdiği için dönem başında kontrol edilir.

Raporları ne sıklıkla alabilirim?

Raporlama sıklığı çalışmanın kapsamıyla birlikte kararlaştırılır ve belge akışınızın hızına bağlıdır. Kayıtlar güncel tutulmadan hazırlanan sık rapor, eksik veriyi kesin bir sonuç gibi gösterir ve yanlış karara yol açar. Bu nedenle önce belge paylaşım düzeni oturur, ardından hangi raporların hangi dönemde hazırlanacağı yazılı hâle getirilir.

KAYNAKLAR

Nereden kontrol edildi.

Bu sayfadaki yükümlülük, süre ve sorumluluk ifadeleri aşağıdaki resmî metinler üzerinden kontrol edilmiştir. Kaynaklara 9 Ekim 2026 tarihinde erişilmiştir. Mevzuat değişebileceği ve kapsam işletmeye göre farklılaşabileceği için işlem öncesinde güncel resmî metne ve mesleki değerlendirmeye başvurun.

  1. 01 1 Sıra No.lu Muhasebe Sistemi Uygulama Genel Tebliği tekdüzen hesap çerçevesi ve hesap planına uyma zorunluluğu resmigazete.gov.tr (yeni sekmede açılır)
  2. 02 213 sayılı Vergi Usul Kanunu md. 176–177 (defter tutma bakımından sınıflar ve ölçütler), md. 180 (sınıf değiştirme ve ihtiyari geçiş) mevzuat.gov.tr (yeni sekmede açılır)

Bu konuyu görüşmek için ofise ulaşın