Aynı işlem, farklı zamanlar
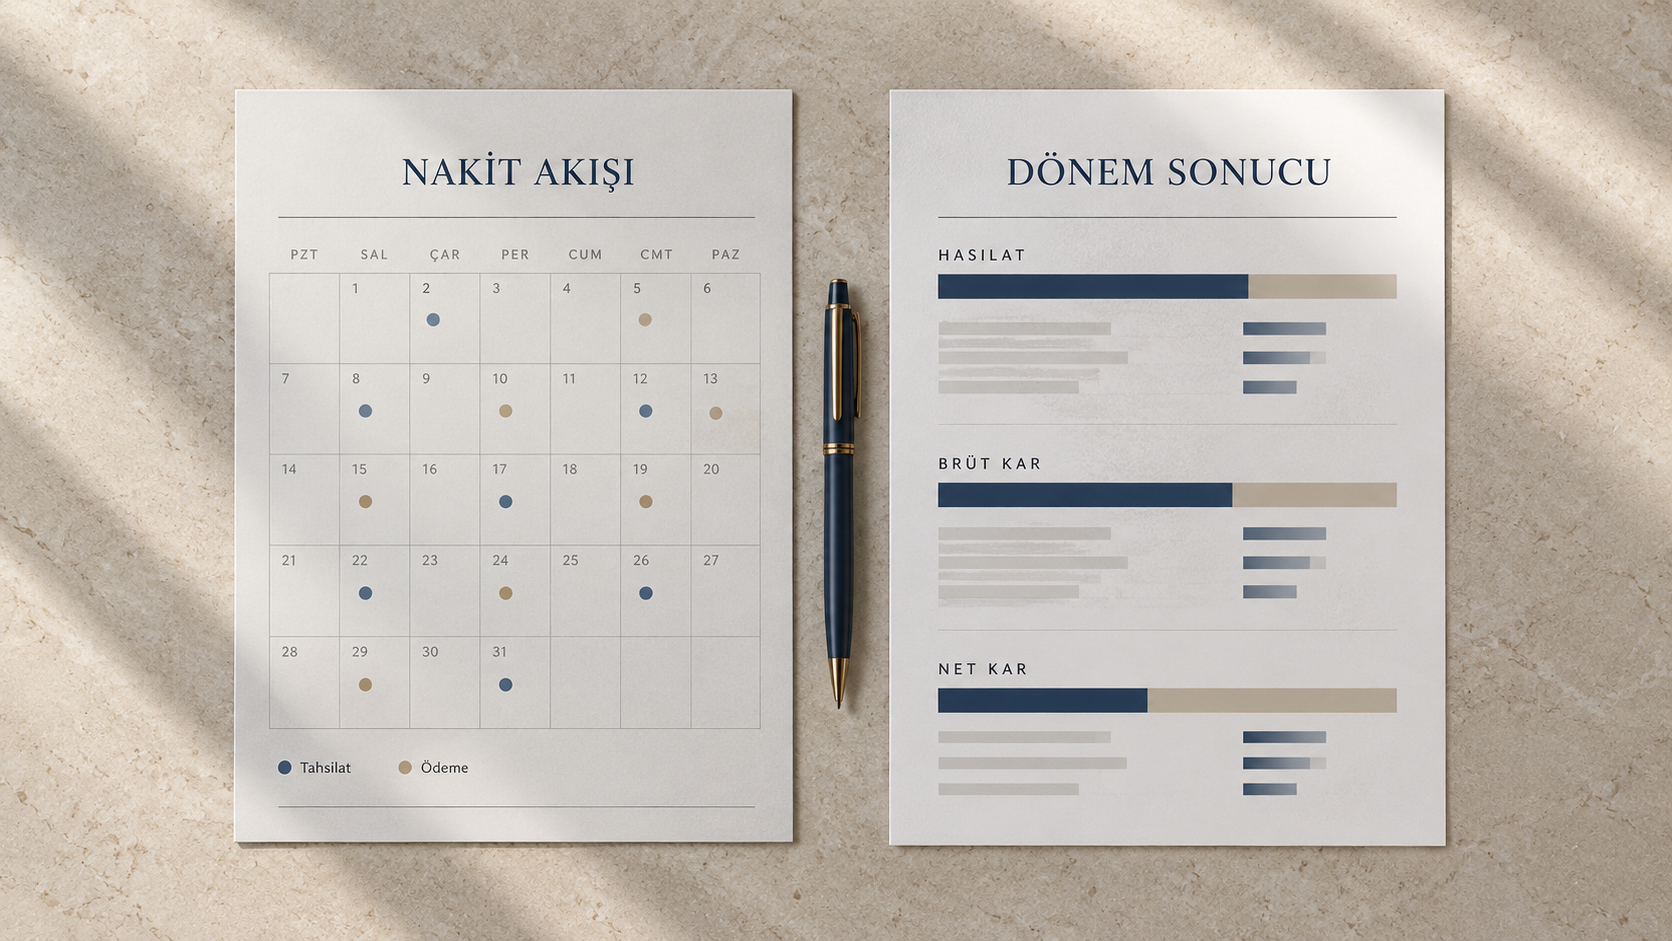
Bir işletme yaptığı satışın bedelini daha sonra tahsil edebilir. Satışın gerçekleştiği dönemle paranın hesaba girdiği tarih bu nedenle farklı olabilir. Benzer biçimde, bir ödeme yapılması onun tamamının aynı döneme ait faaliyet gideri olarak değerlendirilmesi anlamına gelmez.
Bu basitleştirilmiş örnekler bir kayıt yöntemi veya vergisel sonuç önerisi değildir. Ama iki rapora neden farklı sorular sorulması gerektiğini gösterir: faaliyet ne sonuç verdi ve ödeme gücü hangi tarihlerde değişiyor?
İki görünümü yan yana okuyun
Dönemsel raporu incelerken tahsil edilmemiş tutarlar, yaklaşan ödemeler ve önceki dönemden gelen hareketler için ayrı sorular hazırlayın. Bir toplamın hangi işlemlerden oluştuğunu öğrenmek, yalnızca büyüklüğüne bakmaktan daha açıklayıcıdır.
- Tahsilatı beklenen işlemler hangileri?
- Önümüzdeki döneme ait planlı ödemeler neler?
- Tek seferlik hareketler toplamı nasıl etkiliyor?
- Bir önceki dönemle karşılaştırma aynı kapsamda mı yapılıyor?
Raporun sınırını bilin
Tek bir gösterge işletmenin bütün durumunu açıklamaz. Kayıt kapsamı, değerlendirme dönemi ve kullanılan tanımlar birlikte anlaşılmalıdır. Bu yazı genel kavramsal bir başlangıçtır; finansal durum analizi, yatırım önerisi veya işletmenize özel sonuç içermez. Raporunuzdaki kalemleri ilgili dönemin belgeleriyle birlikte değerlendirmek gerekir.
Örnek senaryo: kârlı görünen ay, dar geçen hafta
Örnek olarak kurgulanmış bir ay düşünün. Satışlarınız iyi gitti, tablo kâr gösteriyor; buna karşılık personel ödemesini yapmakta zorlanıyorsunuz. Burada bir çelişki yok: kâr, dönem içinde doğan gelir ve giderin karşılaştırılmasıdır; nakit ise paranın fiilen girip çıktığı andır.
Aradaki farkı büyüten tipik üç şey vardır: vadeli satış, peşin alınan stok ve dönem içinde ödenen ama birkaç döneme yayılan harcamalar. Tabloya bakarken "ne kazandım" ile "elimde ne var" sorularını ayrı sormak, ayın ortasında sürpriz yaşamayı azaltır.
Kaynak ve editoryal not
Genel muhasebe kavramlarını açıklar; mevzuat özeti veya yatırım tavsiyesi değildir.
Raporların birlikte okunması için: Muhasebe ve Raporlama
Genel bilgi kişiye özel mali, vergisel veya hukuki görüş yerine geçmez. İşlem yapmadan önce durumunuza ilişkin güncel değerlendirme alın.